Hộ kinh doanh vàng sau khi bỏ thuế khoán: nên chọn cách tính thuế nào?
Từ 01/01/2026, hộ kinh doanh không còn nộp thuế khoán mà tự khai, tự nộp theo doanh thu thực tế. Gần đây nhiều chủ tiệm vàng hỏi chúng tôi cùng một câu: tiệm mình nộp theo cách nào thì đúng, và có được chọn cách có lợi hơn không. Bài này tóm tắt quy định đang áp dụng, tính thử bằng số cụ thể và liệt kê những việc anh chị nên làm trong tuần này.
Quy định đang áp dụng
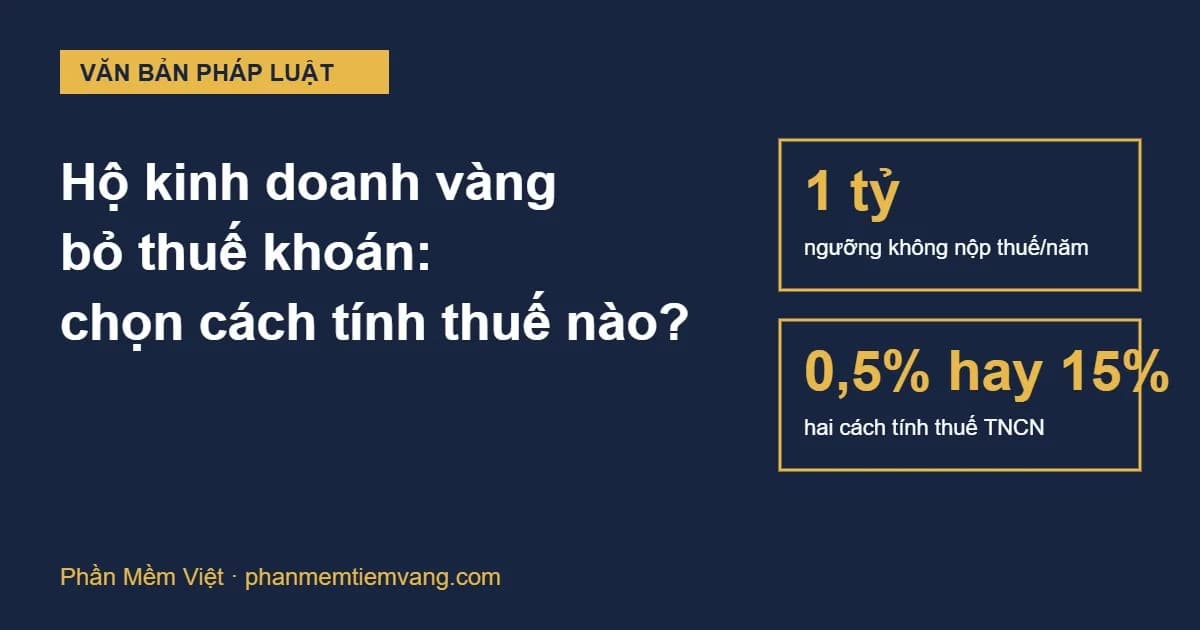
Quy định chính là Nghị định 68/2026/NĐ-CP ngày 05/03/2026 về thuế hộ kinh doanh, cá nhân kinh doanh. Ngày 29/04/2026, Chính phủ ban hành Nghị định 141/2026/NĐ-CP sửa một số điểm, có hiệu lực từ 01/01/2026. Thay đổi quan trọng nhất: mức doanh thu không phải nộp thuế GTGT và thuế TNCN được nâng từ 500 triệu lên 1 tỷ đồng/năm. Nếu anh chị đọc tài liệu cũ ghi mốc 500 triệu thì mốc đó không còn đúng.
Tiệm của anh chị thuộc nhóm nào?
- Doanh thu từ 1 tỷ đồng/năm trở xuống: không nộp thuế GTGT, thuế TNCN, nhưng vẫn phải thông báo doanh thu thực tế của năm cho cơ quan thuế, chậm nhất 31/01 năm sau.
- Trên 1 tỷ đến 3 tỷ đồng/năm: được chọn một trong hai cách tính thuế TNCN ở phần dưới.
- Trên 3 tỷ đồng/năm: bắt buộc tính thuế TNCN theo thu nhập (doanh thu trừ chi phí).
Cần nhớ: doanh thu của tiệm vàng là tổng tiền bán ra, không phải tiền lời. Với giá vàng hiện nay, tiệm có quầy mua bán thường xuyên rất dễ vượt 3 tỷ mỗi năm. Vì vậy quyền "chọn" thực tế chỉ dành cho tiệm nhỏ; phần lớn tiệm sẽ phải tính theo thu nhập và cần sổ sách chi phí đầy đủ.
Hai cách tính thuế TNCN
Cách 1: theo tỷ lệ trên doanh thu
Thuế TNCN = (Doanh thu năm − 1 tỷ đồng) × 0,5%. Mức 0,5% áp dụng cho hoạt động phân phối, cung cấp hàng hóa. Nếu tiệm có thêm dịch vụ như gia công, sửa nữ trang thì phần doanh thu đó có tỷ lệ khác, nên ghi chép riêng.
- Ưu điểm: dễ tính, không cần chứng minh chi phí.
- Nhược điểm: vẫn nộp thuế kể cả khi năm đó lời ít hoặc lỗ.
Cách 2: theo thu nhập
Thuế TNCN = (Doanh thu − Chi phí hợp lý) × thuế suất. Thuế suất là 15% nếu doanh thu năm đến 3 tỷ, 17% nếu trên 3 tỷ đến 50 tỷ, 20% nếu trên 50 tỷ.
- Chi phí phải có hóa đơn, chứng từ; khoản chi từ 5 triệu đồng trở lên phải thanh toán không dùng tiền mặt.
- Không được trừ: tiền lương của chủ hộ, tiền phạt, chi tiêu sinh hoạt của gia đình, chi phí không có chứng từ.
- Đã chọn cách này thì phải giữ ít nhất 2 năm liên tiếp.
Ví dụ bằng tiền
Các ví dụ dưới đây là giả định để minh họa, chỉ tính thuế TNCN.
Tiệm A, doanh thu 2,5 tỷ đồng/năm, chủ yếu bán nữ trang:
- Cách 1: (2,5 tỷ − 1 tỷ) × 0,5% = 7,5 triệu đồng.
- Cách 2, nếu lợi nhuận có chứng từ là 150 triệu: 150 triệu × 15% = 22,5 triệu đồng. Cách 1 có lợi hơn.
- Cách 2, nếu năm đó giá vàng biến động mạnh, chênh lệch mua bán hẹp và lợi nhuận chỉ còn 40 triệu: 40 triệu × 15% = 6 triệu đồng. Lúc này cách 2 có lợi hơn.
Điểm hòa của tiệm A là lợi nhuận 50 triệu (7,5 triệu ÷ 15%). Cách nhẩm nhanh: nếu lợi nhuận thực tế thấp hơn khoảng 3,3% của phần doanh thu vượt 1 tỷ thì cách 2 có lợi, với điều kiện anh chị có đủ chứng từ chi phí.
Tiệm B, doanh thu 12 tỷ đồng/năm, lợi nhuận 600 triệu: bắt buộc tính theo thu nhập, 600 triệu × 17% = 102 triệu đồng. Tiệm B không được chọn, nên việc quan trọng là ghi chép chi phí đầy đủ để nộp đúng trên lợi nhuận thật.
Còn thuế GTGT thì sao?
Theo Điều 12 Luật Thuế GTGT 2024, hoạt động mua bán, chế tác vàng, bạc, đá quý tính thuế GTGT trực tiếp trên giá trị gia tăng (giá bán ra trừ giá mua vào tương ứng) và phải hạch toán riêng. Các hoạt động khác của hộ kinh doanh tính theo tỷ lệ trên doanh thu. Anh chị nên hỏi cơ quan thuế quản lý để xác nhận cách khai GTGT cho phần vàng của tiệm mình. Dù áp dụng cách nào, giữ chứng từ giá mua vào của từng món vẫn là việc nên làm ngay.
Hóa đơn điện tử
- Doanh thu năm trên 1 tỷ: bắt buộc dùng hóa đơn điện tử có mã của cơ quan thuế, hoặc hóa đơn khởi tạo từ máy tính tiền có kết nối với cơ quan thuế.
- Năm trước chưa tới 1 tỷ nhưng năm nay vượt: phải đăng ký trong 30 ngày kể từ ngày cuối của kỳ tính thuế có doanh thu lũy kế vượt 1 tỷ.
- Có nhiều điểm bán: dùng chung mã số thuế, ghi mã địa điểm kinh doanh trên từng hóa đơn.
5 việc nên làm trong tuần này
- Cộng doanh thu 9 tháng đầu năm 2026 từ sổ hoặc phần mềm, ước tính cả năm.
- Xác định tiệm thuộc nhóm nào: dưới 1 tỷ, 1–3 tỷ hay trên 3 tỷ.
- Nếu ở nhóm 1–3 tỷ, tính thử cả hai cách với lợi nhuận thực tế như ví dụ tiệm A.
- Gom chứng từ: hóa đơn mua hàng, bảng kê thu mua hàng của cá nhân, chứng từ chuyển khoản các khoản chi từ 5 triệu, bảng lương nhân viên.
- Kiểm tra đã dùng hóa đơn điện tử (nếu trên 1 tỷ) và đã thông báo đủ tài khoản ngân hàng dùng cho kinh doanh. Tiệm khai theo quý thì hạn khai quý III/2026 là 31/10/2026.
Phần mềm hỗ trợ ghi chép
Số liệu đúng là nền của việc khai thuế đúng. Phần mềm quản lý vàng của Phần Mềm Việt có:
- Tích hợp hóa đơn điện tử khi bán hàng.
- In bảng kê thu mua hàng hóa của cá nhân.
- Lưu thông tin và hình CCCD của khách.
- Mã QR để khách quét thanh toán.
- Cảnh báo khi giao dịch của khách chạm mốc giao dịch theo quy định.
Xem chi tiết tại trang Phần mềm quản lý tiệm vàng.
Anh chị cần tư vấn cách sắp xếp sổ sách cho tiệm? Gọi hoặc nhắn Zalo 0917 021 023, hoặc nhắn tin trang Facebook Phần Mềm Việt. Chúng tôi hỗ trợ cài đặt và hướng dẫn tại tiệm.
Căn cứ pháp lý
- Nghị định 68/2026/NĐ-CP ngày 05/03/2026 về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Nghị định 141/2026/NĐ-CP ngày 29/04/2026, hiệu lực từ 01/01/2026, sửa đổi Nghị định 68/2026/NĐ-CP (nâng ngưỡng lên 1 tỷ đồng, sửa quy định hóa đơn).
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, Điều 7.
- Luật Thuế giá trị gia tăng số 48/2024/QH15, Điều 12.
Biên soạn bởi Phần Mềm Việt, cập nhật ngày 20/10/2026. Bài viết mang tính tham khảo. Anh chị nên đối chiếu văn bản gốc hoặc hỏi cơ quan thuế quản lý trước khi kê khai.